Предпочесть
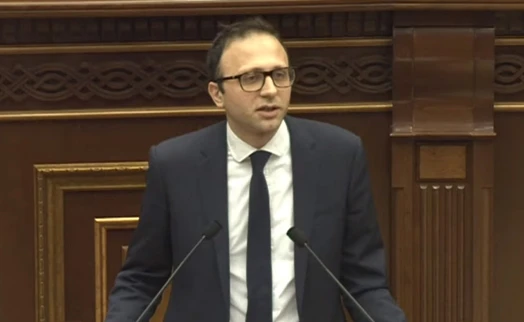
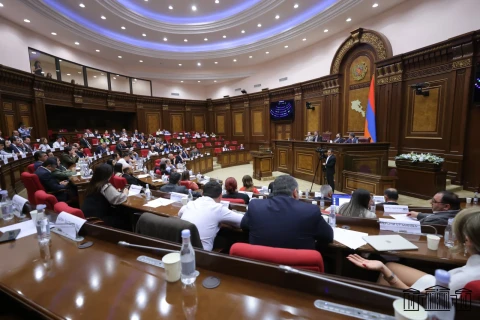
Центральный банк Армении предлагает не ликвидировать банки, испытывающие финансовые проблемы, а реструктурировать их․ Об этом на заседании Национального Собрания во время обсуждения пакета законопроектов «О реструктуризации банков» и внесении поправок в смежные законы заявил 18 июня заместитель председателя ЦБ Армен Нурбекян.
По его словам, сейчас при значительном ухудшении финансового состояния какого-либо из банков единственным вариантом решения сложившейся ситуации считается ликвидация – крайне дорогостоящий, длительный и вредный для общества процесс.
В разных странах мира, как отметил замглавы Центробанка, прибегают к одному из сценариев реструктуризации. То есть банки, по сути, не ликвидируются. Вместо этого применяются промежуточные инструменты, сохраняющие стабильность. Подобные меры необходимы для окончательного и максимально безболезненного решения проблемы.
«Мы бы хотели, чтобы в Республике Армения была концепция и структура, с помощью которых в случае возникновения проблем у любого из банков мы располагали бы инструментарием реструктуризации. Это лучше, чем прохождение через очень дорогостоящий процесс ликвидации», - сказал Нурбекян.
Тем не менее, по его словам, будут и ситуации, когда решением проблемы вновь станет ликвидация. Однако данный вариант будет выбран не во всех случаях.
Таким образом, помимо ликвидации, новая законодательная инициатива предусматривает несколько других инструментов. Первый – это продажа банка или его части. По мнению Армена Нурбекяна, это самый простой инструмент. Центральный банк получает полномочия продать банк или его часть в случае, если после тщательной проработки и исследований выясняется, что у банка возникла проблема, и его невозможно вернуть к нормальной работе.
Второй инструмент реструктуризации – временно создаваемый «промежуточный мост» – банк, которому передается проблема, изолированная от обычных банковских процессов.
Третий инструмент – разделение активов. В этом случае нет необходимости создавать отдельный банк. Активы просто делятся на хорошую и плохую части, и для плохой части создается управляющий активами. То есть какой-либо фонд или финансовая структура (не банк).
Четвертый инструмент – внутренняя поддержка. Когда у банка есть акционеры, кредиторы и вкладчики, в случае ухудшения финансового положения часть кредиторов становится акционерами банка. По оценке замглавы ЦБ, оптимальным был бы порог в 200 миллионов драмов и более.