сделать предпочтительным
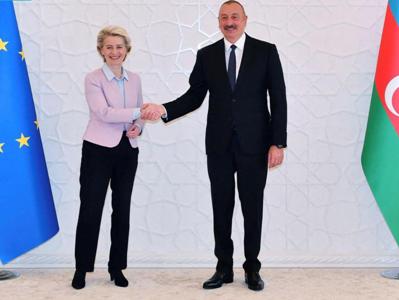
Власти Армении, стремясь сделать Брюссель главным или единственным арбитром в переговорах с Азербайджаном и Турцией, сознательно выводят переговорный процесс на площадку, где инструменты влияния Баку и Анкары значительно богаче, чем у Еревана. Единственным «полуфактором» влияния нынешних властей Армении на позицию ЕС является антироссийская направленность, на чем активно играют власти Армении. Об этом говорится в выводе анализа фонда «Луйс».
Только в 2023 году Азербайджан получил 18,6 млрд евро за поставляемую в ЕС нефть и газ. Это более чем в 5 раз выше, чем военный бюджет Азербайджана 2024 года (около 3,8 миллиарда долларов) и в 14 раз больше военного бюджета Армении (около 1,4 миллиарда долларов).
Одного этого показателя достаточно, чтобы понять роль ЕС в вооружении Азербайджана. В то же время общая зависимость ЕС от Турции и Азербайджана в закупках и транзите энергоносителей ставит последнего в значительную зависимость от Анкары и Баку, что не может игнорироваться политиками ЕС при принятии решений.
В 2023 году Азербайджан вошел в число 10 крупнейших поставщиков нефти в ЕС, практически сравнявшись с показателями РФ. В прошлом году Азербайджан экспортировал в ЕС 20,3 млн. тонн нефти, что на 2,6% больше по сравнению с тем же периодом 2022 года.
Если в 2021 году ЕС импортировал из России 156,8 млрд кубометров газа, или 43,4% импорта ЕС, то в 2023 году – лишь около 16% импорта ЕС. Если в 2021 году Азербайджан было сложно считать серьезным конкурентом России на газовом рынке ЕС, поскольку Россия продавала в ЕС примерно в 18 раз больше газа, чем Азербайджан, то в 2023 году эта разница стала всего лишь в 4 раза.
Чтобы обеспечить экспорт собственного газа в ЕС, Азербайджан сам импортирует газ из России для внутреннего потребления. При этом позиции Азербайджана на рынке природного газа ЕС имеют потенциал дальнейшего укрепления в ближайшем будущем.
По данным за 2023 год, около 12% газа, поставляемого в ЕС из неевропейских источников, импортируется через территорию Турции. В ближайшие годы значение турецко-азербайджанского фактора на рынке природного газа ЕС может существенно возрасти.