сделать предпочтительным
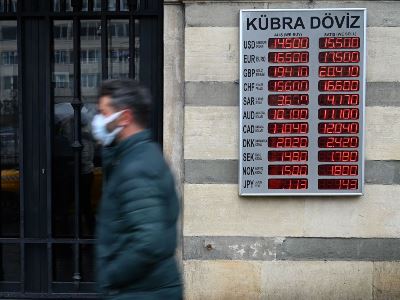
Центральному банку Турции для начала необходимо отменить снижение ставок, если страна хочет избежать полномасштабного экономического штопора, пишет Bloomberg.
Валютный кризис достаточно плох для Турции. Полномасштабный экономический кризис был бы намного хуже. Страна все еще может избежать наихудшего сценария, если будет действовать быстро, чтобы сдержать распространяющуюся финансовую нестабильность и сохранить свой значительный экономический потенциал. Остальной развивающийся мир тоже в этом заинтересован.
Пятница была особенно тяжелым днем для финансовой системы Турции. Дальнейшая волатильность валюты, включая торговый диапазон в 10% для лиры, сопровождалась дополнительным ежедневным обесцениванием более чем на 4%. Фондовый рынок потерял 8% в суматошной сессии, в результате которой биржа дважды автоматически приостанавливала работу.
Усиливающаяся финансовая нестабильность усилила опасения по поводу неблагоприятных вторичных эффектов для других секторов экономики, от дальнейшего роста инфляции, которая уже превышает 20% и подрывает покупательную способность и сбережения домашних хозяйств, до промышленников, которые бьют тревогу по поводу ущерба, нанесенного производству и инвестициям.
Непосредственной причиной финансовой нестабильности стало еще одно неоправданное с экономической точки зрения снижение процентной ставки центральным банком в четверг. Снижение учетной ставки на 100 базисных пунктов до 14% привело к совокупному снижению с сентября до 500 базисных пунктов.
Это произошло, когда другие центральные банки, особенно в странах с формирующимся рынком, повысили процентные ставки или, в случае Федеральной резервной системы, снизили денежно-кредитное стимулирование за счет сокращения покупок активов.
До прошлой недели казалось, что только лира приняла на себя основную тяжесть этой неортодоксальной денежно-кредитной политики, потеряв половину своей стоимости в этом году, несмотря на валютные интервенции центрального банка. Если измерять в местной валюте, фондовый рынок показал себя относительно хорошо, особенно потому, что многие считали его лучшим средством защиты от инфляции внутри страны.
В пятницу, однако, это «хеджирование» стало жертвой растущего осознания риска роста и серьезного ущерба для экономики с сильными в остальном атрибутами. Чем дольше сохраняются беспорядочные движения валюты - а они уже стали довольно затяжными - тем выше риск как внутренних, так и внешних усилителей.
Внутри страны домохозяйства и компании подталкивают к ускорению использования доллара или других «твердых» валют, поскольку они пытаются противостоять быстро ухудшающейся стоимости своих балансовых отчетов. Влияние на экономику легко усугубляется оттоком капитала по мере вывода средств иностранцами.
Между тем, уверенность в способности центрального банка стабилизировать валюту падает с каждой неудачной интервенцией, которая также подрывает международные резервы страны. Практически по любым меркам лира уже слишком остро отреагировала на политику центрального банка, особенно с учетом экономических характеристик страны, которые теперь включают увеличивающееся профицит счета текущих операций.
История валютных кризисов на развивающихся рынках изобилует примерами стран, неспособных сдержать и повернуть вспять курс валюты, прежде чем будет нанесен еще больший ущерб. Чем дольше в Турции сохраняется валютный беспорядок, тем больше изменение процентной политики центрального банка превращается из необходимого и достаточного в просто необходимость.
До сих пор многие из значительных экономических сил Турции в основном избегали ущерба от валютной нестабильности, тем самым сохраняя потенциал для быстрого восстановления и экономического процветания. Чем дольше власти ждут, чтобы окончательно стабилизировать валюту, тем выше угроза для экономики и выше риск того, что то, что до сих пор было чисто внутренним делом, также направит ветры нестабильности на другие развивающиеся рынки.