նախընտրելի դարձնել
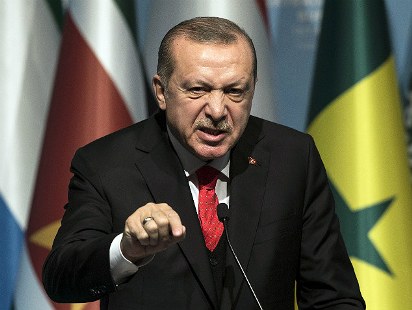
Ֆինանսական կարգավորումը Թուրքիայում փաստացի հայտնվել է Թուրքիայի նախագահ Ռեջեփ Էրդողանի ձեռքում, ով աչքի է ընկնում ոչ օրտոդոքսալ մոտեցմամբ դրամավարկային քաղաքականության հարցում: Իսկ ընթացիկ արժութային ճգնաժամը միայն դրա ներքին խնդիրը չէ։ Գործերի վատթարացումը համաշխարհային բոլոր շուկաների վարակման էֆեկտի կհանգեցնի, զգուշացնում է bitkogan Telegram ալիքի հեղինակ եւ «Մոսկովյան գործընկերներ» ընկերության նախագահ Եվգենի Կոգանը Forbes-ի ռուսական տարբերակի կայքում հրապարակված իր հոդվածում։
Տարվա վերջը լի է շուկաները տարբեր աստիճանի ապակայունացնող իրադարձություններով՝ սկսած Fed-ի «տպարանի» փակման արագացումից` մինչեւ աշխարհաքաղաքական ցնցումներ։ Սակայն տարեվերջի ամենաթեժ պատմությունը Թուրքիայում արժութային ճգնաժամն է։
Դեկտեմբերի սկզբին թուրքական արժույթը վաճառվում էր մեկ դոլարի դիմաց մոտ 13 լիրայով, սակայն դեկտեմբերի 20-ին արժութային զույգի արժեքը գերազանցեց մեկ դոլարի դիմաց 18 լիրան:
Թուրքական լիրան բառացիորեն տենդի մեջ է: Եվ դա տհաճ է երկու պատճառով. նախ՝ լիրան էժանանում է՝ ներմուծումը երկրում թանկանում է, իսկ գնաճն արագանում է։ Նոյեմբերի վերջին այն տարեկան կտրվածքով կազմել է 21.3 տոկոս. սա առավելագույնն է երեք տարվա ընթացքում։ Երկրորդ՝ լիրայի արժեզրկումը հսկայական վտանգ է ներկայացնում թուրքական ընկերությունների եւ ամբողջ բանկային համակարգի համար՝ արտարժույթով մեծ պարտքերի պատճառով։
Թուրքիայի համար նման մեծության ռիսկերը, ամենայն հավանականությամբ, կապիտալի արտահոսք կառաջացնեն ոչ միայն Թուրքիայից, այլ նաեւ զարգացող այլ երկրներից. սա կոչվում է վարակման էֆեկտ: Ահա թե ինչու են ներդրողներն ու վերլուծաբաններն այսօր այդքան ուշադիր հետեւում Թուրքիային։
Ավանդական տնտեսական տեսանկյունից գնաճի դեմ պայքարելու համար Կենտրոնական բանկը պետք է բարձրացնի տոկոսադրույքը: Տրամաբանությունը հետեւյալն է՝ բարձր փոխարժեքը գրավիչ է դարձնում ներքին արժույթը, այն չի էժանանում, դրա պատճառով ներկրվող ապրանքները չեն թանկանում եւ գնաճը նվազում է։
Բարձր տոկոսադրույքը նաեւ գրավիչ տոկոս է ապահովում ավանդների մասով, ինչը սահմանափակում է երկրում պահանջարկը, հետեւաբար՝ գների աճը։ Մարդիկ սկսում են գումար խնայել եւ չծախսել դրանք այստեղ եւ հիմա՝ գների հետագա բարձրացումից վախենալու պատճառով՝ դրանով իսկ միայն խթանելով գնաճը։
Սակայն Թուրքիայի նախագահ Ռեջեփ Թայիփ Էրդողանն իր երկրի դրամավարկային քաղաքականության նկատմամբ ոչ օրտոդոքսալ հայացք ունի: Միայն 2019 թվականից նա պաշտոնանկ արեց Թուրքիայի Բանկի երեք ղեկավարների` հենց նրանց հետ դրամավարկային քաղաքականության հարցերում անհամաձայնության պատճառով։ Այս տարվա հոկտեմբերին նա աշխատանքից ազատեց Թուրքիայի Կենտրոնական բանկի դրամավարկային քաղաքականության կոմիտեի երեք անդամների, որոնցից երկուսը դեմ էին տոկոսադրույքի նվազեցմանը։
Արդյունքում՝ այժմ երկրի ֆինանսական համակարգը կառավարելու բոլոր գործիքները փաստացի հայտնվել են Թուրքիայի նախագահի ձեռքում։ Դա վատ է ոչ միայն այն պատճառով, որ Էրդողանի կողմից առաջ քաշվող ցածր տոկոսադրույքները հակասում են գնաճի դեմ պայքարի կանոններին, այլ նաեւ այն պատճառով, որ կենտրոնական բանկի կախվածությունը կառավարությունից եւ նախագահական իշխանությունից անկանխատեսելիություն եւ անկայունություն է բերում ներդրողների համար:
Չի կարելի ասել, որ Էրդողանը փորձում է ազդել իրավիճակի վրա միայն ստիպելով իջեցնել տոկոսադրույքը։ Անցյալ շաբաթ նա հայտարարեց լիրայի փրկության պլանի մասին, ինչը կայանում է լիրայով ավանդ ունեցողներին փոխարժեքի տարբերության փոխհատուցման մեջ. եթե ավանդի ժամանակահատվածում լիրայի անկումը գերազանցի ավանդի տոկոսադրույքը, ապա պետությունը փոխհատուցում է այդ տարբերությունը: Ըստ երեւույթին, դա որոշակի լավատեսություն վերադարձրեց բնակչությանը եւ կասեցրեց թուրքական արժույթի վաճառքը։ Բացի այդ, Թուրքիայի բանկը շռայլորեն ծախսում էր արտարժույթի պահուստները եւ լիրա էր գնում, ինչպես նաեւ հայտարարեց, որ մտադիր է բանկերից միջնորդավճար գանձել արտարժույթով միջոցներ պահելու համար:
Արդյունքում, Թուրքիայի բանկին հաջողվեց կայունացնել թուրքական լիրայի փոխարժեքը, եւ այն իջավ մինչեւ մեկ դոլարի դիմաց մոտ 11 լիրա։ Դեկտեմբերի 28-ին այն կազմեց մեկ դոլարի դիմաց 11.8 լիրա։
Բայց հիմա մենք հետեւում ենք, թե ինչպես է Թուրքիայի նախագահը շարունակում ազատվել իր քաղաքականության հետ չհամաձայնողներից։ Բանկային շուկայի ազգային կարգավորող BDDK-ն հետաքննություն է սկսել հինգ քաղաքացիների նկատմամբ, ովքեր քննադատել են ազգային արժույթը փրկելու նախագահի պլանը: Դատավարության մասնակիցները մեղադրվում են խուճապ հրահրելու եւ Կենտրոնական բանկին զրպարտելու մեջ։
Դա խոսում է այն մասին, որ նա փորձում է պայքարել իր անհետեւողականության ախտանիշների եւ ներկայիս քաղաքականության երկարաժամկետ անարդյունավետության դեմ: Սա դժվար թե լավ նշան է ներդրողների համար։
Արդյո՞ք Էրդողանը հաղթել է ճգնաժամը
Այսօրվա հիմնական հարցն այն է` արդյո՞ք Էրդողանին հաջողվել է շրջել միտումը եւ հաղթել արժութային ճգնաժամը:
Էրդողանը պաշտպանում է ցածր տոկոսադրույքներն ու էժան լիրան: Նրա հիմնական փաստարկն այն է, որ արժեզրկումը կխթանի թուրքական արտահանումը, ինչը կխթանի երկրի տնտեսական աճը։ Սրանում տրամաբանություն կա. էժան լիրայի դեպքում արտահանումն ավելի շահավետ է դառնում, քանի որ արտահանողների եկամուտներն արտարժույթով են։
Իսկ Թուրքիան խոշոր արտահանող է, դրա արտահանման առաջատար ճյուղերն են ավտոմեքենաները եւ պահեստամասերը, նավթամթերքը, երկաթը եւ պողպատը, ոսկերչական իրերը, տեքստիլը։ Բայց նրբությունն այն է, որ արտահանողներն արտադրության համար հումք ու սարքավորումներ են գնում արտասահմանում։ Իսկ էժան լիրան թանկ է դարձնում ներմուծումը:
Պատմականորեն Թուրքիայի առեւտրային հաշվեկշիռը բացասական է, այսինքն՝ երկիր ապրանքների ներմուծումը գերազանցում է արտահանմանը։ Իսկ եթե հաշվի առնենք ապրանքների եւ ծառայությունների բալանսը, ապա, ըստ Համաշխարհային բանկի, վերջին 10 տարվա ընթացքում այն դրական է եղել միայն 2019 թվականին:
Ստացվում է, որ էժան լիրան ձեռնտու է արտահանողներին ու բյուջեին, բայց ակնհայտորեն` ոչ ողջ տնտեսության համար։ Արժեզրկման վերջնական ազդեցությունը Թուրքիայի վրա առնվազն անթափանց է եւ բացասական մեծամասնության համար։ Նախ՝ բնակչությունը միանշանակ աղքատանում է, քանի որ սպառողական զամբյուղում ներառված են ներմուծվող ապրանքները։ Երկրորդ՝ արտահանմանն ուղղված արդյունաբերությունները չեն շահում արժեզրկումից, փոխարենը արտասահմանում գնվող հումքի եւ սարքավորումների ինքնարժեքի բարձրացում են ստանում։ Իսկ համաշխարհային արագացված գնաճը միայն վատթարացնում է թուրք արտադրողների վիճակը:
Պարտքի բեռը երկրում
Համաշխարհային բանկի տվյալներով՝ Թուրքիայի արտաքին պարտքը 2020 թվականին կազմել է համախառն ազգային եկամտի 61.3 տոկոսը, ինչը բավականին շատ է։ Դոլարով եւ եվրոյով պարտավորությունները մարելու ունակությունը մեծապես կախված է լիրայի փոխարժեքից: Իսկ 2020 թվականի վերջից լիրան կորցրել է իր արժեքի 35 տոկոսը՝ այդ պարտքերը զգալիորեն թանկացնելով թուրքական արժույթով։
Սակայն ամենավտանգավորը, ինչին պետք է ուշադրություն դարձնել, կարճաժամկետ պարտքն է: Թուրքիայի Բանկի տվյալներով՝ երկրի արտաքին պարտքը, որը սպառվում է մեկ տարվա ընթացքում եւ արտահայտված է արտարժույթով, հոկտեմբերին կազմել է 110 մլրդ դոլար, ինչը կազմում է Թուրքիայի ՀՆԱ-ի մոտ 15 տոկոսը։
Կարճաժամկետ արտաքին պարտքի 33.5 տոկոսը պատկանում է մասնավոր բանկերին, 31 տոկոսը՝ մասնավոր ոչ ֆինանսական ընկերություններին, 17 տոկոսը՝ պետական բանկերին, 15 տոկոսը՝ Թուրքիայի բանկինը, 3.5 տոկոսը՝ կառավարությանը։
Այստեղ ռիսկերը թափանցիկ են։ Եթե մասնավոր հատվածը չկարողանա վերաֆինանսավորել իր պարտքերն այս տարվա ընթացքում, դա կարող է դեֆոլտի շղթայի հանգեցնել ամբողջ երկրում: Իրավիճակը հատկապես կլարվի, եթե խնդիրներ լինեն ֆինանսական հատվածում, քանի որ բանկերի սնանկությունն արժութային ճգնաժամի հետ միասին կարող են իսկապես հսկայական եւ անուղղելի վնաս հասցնել տնտեսությանը։
Արտարժութային պահուստներ
Թուրքիայի Բանկի տվյալներով՝ դեկտեմբերի առաջին երկու շաբաթվա ընթացքում կարգավորիչը 6.6 մլրդ դոլար արժութային պահուստներ է վաճառել։ Եվ դա` չնայած այն հանգամանքին, որ Թուրքիայի բանկի պահուստները՝ արտարժույթով պարտավորությունները հանած, դեկտեմբերի 17-ի դրությամբ 14.7 մլրդ դոլար են կազմում: Հայտնի է նաեւ, որ Թուրքիայի Կենտրոնական բանկը բանակցություններ է վարում ԱՄԷ-ի եւ Ադրբեջանի հետ արժութային սվոփերի գործարքի շուրջ։
Ստացվում է, որ Թուրքիայի Բանկի պահուստները սպառվում են, իսկ արտասահմանում դոլար պարտք վերցնել ընդմիշտ հնարավոր չի լինի։ Իրավիճակը կարելի է վստահորեն շատ անկայուն անվանել:
Լիրայի վերջին ամրապնդումը դրա փլուզումից հետո չի կարելի Էրդողանի հաղթանակն անվանել ճգնաժամի նկատմամբ։ Նախ, ցածր տոկոսադրույքների երկարաժամկետ ազդեցությունը եւ արժույթի արժեզրկման միտումը կարող են առավել բացասական լինել տնտեսության համար։ Երկրորդ՝ Էրդողանի խոստումներն ավանդների գծով արտարժույթի կորուստները փոխհատուցելու վերաբերյալ կարող են աշխատել միայն այն դեպքում, եթե լիրան չփլուզվի: Հակառակ դեպքում, Թուրքիայի բյուջեն կարող է պարզապես չբավարարել այդ խոստումները կատարելու համար։ Թուրքիայի բանկն այնուհետեւ ստիպված կլինի փող տպել դեֆիցիտը ծածկելու համար, եւ գնաճը երկրում նոր թափ կհավաքի։ Երրորդ, Թուրքիայի արժութային պահուստները բավարար չեն լինի երկար ժամանակ վստահորեն լիրայի անկմանը դիմակայելու համար, եւ դա խաթարում է ներդրողների վստահությունը:
Առայժմ իրավիճակը Թուրքիայում չի թեժանում այն պատճառով, որ երկրում կան պահուստների մնացորդներ, որոնք օգտագործվում են լիրայի ամրապնդման համար, իսկ Էրդողանի ծրագիրը որոշակիորեն կասեցրել է բնակչության՝ թուրքական արժույթը վաճառելու ցանկությունը։
Այնուամենայնիվ, նման անհետեւողական դրամավարկային քաղաքականության եւ անկայուն արժույթի պայմաններում գործերի ներկա վիճակը չի կարելի կայուն անվանել: Ուստի իրավիճակը Թուրքիայում մեկ անգամ չէ, որ կվատթարանա, ինչը ոչ միայն բացասաբար կանդրադառնա երկրի տնտեսության վրա, այլեւ կարող է ազդել համաշխարհային շուկաների վրա։