նախընտրելի դարձնել
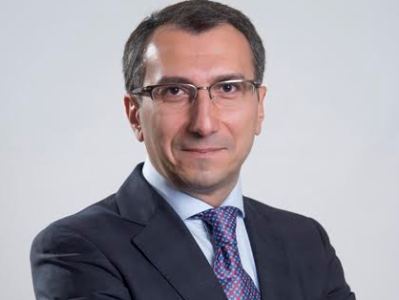
2015 թվականը Հայաստանի բանկերի համար ամենաբարդ տարիներից էր: Ի՞նչ է սպասվում բանկային համակարգին 2016 թվականին, ո՞րն է կորպորատիվ կառավարման դերը բանկի գործունեության արդյունավետության գործում, եւ ինչու՞ են բանկերը շահագրգռված կատարելագործելու կորպորատիվ կառավարման պրակտիկան. այդ մասին NEWS.am-ին տված հարցազրույցում պատմել է «Ամերիաբանկ» ՓԲԸ-ի Տնօրինության նախագահ-Գլխավոր տնօրեն Արտակ Հանեսյանը:
Պարոն Հանեսյան, կորպորատիվ կառավարման թեման առաջին տարին չէ, որ քննարկման առարկա է դառնում: Ընդ որում, կորպորատիվ կառավարումը հաճախ ընկալվում է որպես ձեւականություն: Ձեր կարծիքով, ո՞րն է կորպորատիվ կառավարման դերը բանկերի գործունեության արդյունավետության հարցում:
Կորպորատիվ կառավարման պրակտիկան բանկի աշխատանքի արդյունավետության հիմնական պայմանն է: Կառավարչական բոլոր կառույցների միջեւ գործառույթների եւ պարտականությունների հստակ տարանջատումը, տեղեկատվական թափանցիկությունը, ներքին հսկողությունը եւ ռիսկերի կառավարումը, հանդիսանում են բանկի կորպորատիվ կառավարման բաղադրիչները: Այն ընկերությունները, որոնց համար ռազմավարական տեսանկյունից կարեւոր է մուտքը դեպի կապիտալի միջազգային շուկաներ, պետք է համապատասխանեն կորպորատիվ կառավարման միջազգային չափանիշների բոլոր պահանջներին:
Բայց անկախ նրանից, բանկը մուտք է գործում կապիտալի միջազգային շուկաներ, թե՝ ոչ, միջազգային չափանիշներին ռեալ հետեւելը միայն օգուտ է բերում բանկին, քանի որ այն անմիջականորեն ազդում է բանկի գործունեության արդյունավետության եւ բարդ իրավիճակներին դիմակայելու ունակության վրա:
Բերեմ մի քանի օրինակ: Ասենք, ընկերության Տնօրենների խորհրդի եւ գործադիր ղեկավարության լիազորությունների ոչ հստակ տարանջատումը կարող է հանգեցնել նրան, որ Տնօրենների խորհուրդը ընկերության ամենօրյա կառավարման հարցերում բացասական ազդեցություն ունենա տարբեր առումներով. այն որոշումները, որոնք պետք է օպերատիվ կերպով ընդունվեն ընկերության գործադիր ղեկավարության մակարդակում, Տնօրենների խորհրդի միջամտության պատճառով հետաձգվում են կամ ոչ ժամանակին են ընդունվում: Մյուս կողմից, եթե Տնօրենների խորհուրդը պատշաճ կերպով չի կատարում ռիսկերի կառավարման, ընկերության ռազմավարական զարգացման, գործընթացների եւ գործարար ծրագրերի ժամանակին հաստատման իր գործառույթները, այդ ընկերությունն առնվազն կկանգի լուրջ դժվարությունների առջեւ: Կորպորատիվ կառավարման համակարգը բարձրացնում է ընկերության օպերատիվությունը, արդյունքի հասնելու ունակությունը, արագացնում է որոշումների ընդունման գործընթացը:
Երկրորդ հիմնական գործոնը ռիսկերի կառավարումն է: Հստակ գործող կորպորատիվ կառավարման համակարգ ունեցող ընկերություններում բացահայտվում եւ գնահատվում են բոլոր այն ռիսկերը, որոնք կապված են տվյալ ընկերության գործունեության հետ, ժամանակին ձեռնարկվում են միջոցներ դրանց նվազեցնելու ուղղությամբ, հետեւաբար, ռիսկերը ավելի քիչ են, բանկի աշխատանքի արդյունավետությունն էլ՝ ավելի բարձր:
Եվ անշուշտ, բանկի գործունեության թափանցիկությունը, հաշվետվությունների փաստացի հավաստիությունը, հաճախորդների եւ բաժներերերի համար տեղեկությունների հասանելիությունը եւ այլն շատ կարեւոր են. այս ամենն ամրապնդում է բանկի նկատմամբ վստահությունը: Իսկ կորպորատիվ կառավարման համակարգի վերջնական նպատակը վստահության ստեղծումն է:
Ինչպիսի՞ն է ներկայումս կորպորատիվ կառավարման վիճակը հայաստանյան բանկերում: Արդյո՞ք պետք է բանկերն իրենք աշխատեն կորպորատիվ կառավարման համակարգի կատարելագործման ուղղությամբ, թե՞ ամեն ինչ պետք է կարգավորվի օրենսդրությամբ եւ Կենտրոնական բանկի փաստաթղթերով:
Ես լիովին համոզված եմ, որ Հայաստանի բանկային համակարգի կորպորատիվ կառավարումը երկրի տնտեսության տարբեր ճյուղերի կորպորատիվ կառավարման համեմատ, ավելի լավ մակարդակի վրա է: Ավելին՝ մեր բանկերում կորպորատիվ կառավարման պրակտիկան ավելի զարգացած է, քան որոշ հետխորհրդային եւ մեր տարածաշրջանի երկրներում: Բայց ես, իհարկե, չէի պնդի, որ Հայաստանի բանկային համակարգի կորպորատիվ կառավարումը համապատասխանում է միջազգային չափանիշներին: Մենք այդ ուղղությամբ դեռ անելիքներ շատ ունենք:
Ինչ վերաբերում է կորպորատիվ կառավարման համակարգի կարգավորմանը եւ կատարելագործմանը, ապա այստեղ անհրաժեշտ են եւ′ օրենսդրություն, եւ′ նորմատիվ ակտեր: Կորպորատիվ կառավարման առումով քիչ չեն բանկերի նկատմամբ կանոնակարգող եւ նորմատիվ պահանջները թե′ տեղական, թե′ միջազգային մակարդակներով: Մի քանի տարի առաջ ՀՀ Կենտրոնական բանկը ընդունել է համապատասխան կանոնակարգող փաստաթղթեր կորպորատիվ կառավարմանն առնչվող նորմատիվ ակտերի պատշաճ կատարման նպատակով: Գոյություն ունեն բազմաթիվ միջազգային փաստաթղթեր, որոնք կարգավորում եւ նկարագրում են այդ ուղղությամբ լավագույն պրակտիկան: Բայց ամենակարեւորն այն է, որ լավագույն պրակտիկայի (best practice) օրենսդրական պահանջները կատարվեն գործնականում: Չէ՞ որ ամեն ինչ կարող է հրաշալի տեսք ունենալ թղթի վրա, բայց գործնականում կիրառություն չգտնել: Ընդ որում, արդյունավետ կորպորատիվ կառավարումը դրական ազդեցություն է ունենում բանկի ֆինանսական ցուցանիշների եւ նրա երկարաժամկետ ռազմավարական կայունության վրա: Ուստի կորպորատիվ կառավարման անհրաժեշտության ըմբռնումը եւ այդ համակարգի կատարելագործման ուղղությամբ հենց բանկերի աշխատանքը շատ կարեւոր է:
Ի՞նչ հիմքի վրա է կառուցվում Ամերիաբանկի կորպորատիվ կառավարման համակարգը:
Մենք մեծ ուշադրություն ենք դարձնում կորպորատիվ կառավարմանը: Եվ մի քանի տարի առաջ նույնիսկ պատվիրեցինք լավագույն միջազգային չափանիշների պահանջներին Ամերիաբանկի կորպորատիվ կառավարման համապատասխանության արտաքին վերլուծություն: Որպես հիմք վերցվել էր Մեծ Բրիտանիայի Ցուցակման գործընթացների կառավարման չափորոշիչը (UKLA), որը կարգավորում է բաց բաժնետիրական ընկերությունների գործունեությունը: Վերլուծության արդյունքների հիման վրա մեզ ներկայացվեց միջազգային պահանջներին համապատասխանության մասին հաշվետվություն:
Պետք է նշեմ, որ այդ ժամանակ մեր կողմից ընդունված նորմատիվ ակտերը եւ Ամերիաբանկի փաստացի գործունեությունը հիմնականում համապատասխանում էին «UKLA»-ի պահանջներին: Բայց որոշ բացեր լրացնելու անհրաժեշտություն կար: Մասնավորապես, դա վերաբերում էր Խորհրդում անկախ տնօրենների դերի բարձրացմանը: Մեզ մոտ՝ Ամերիաբանկում, Տնօրենների խորհրդի կազմում կար մեկ անկախ տնօրեն: Ըստ «UKLA»-ի չափորոշիչների, անկախ պետք է լինի Տնօրենների խորհրդի առնվազն երկու անդամ: Եվ քանի որ մենք ցանկանում ենք համապատասխանել ոչ միայն Հայաստանի օրենսդրության պահանջներին, այլ նաեւ լավագույն միջազգային չափանիշներին, որոշում ընդունեցինք այն մասին, որ հաջորդ տարվանից Ամերիաբանկի Տնօրենների խորհրդի կազմը պետք է ընդլայնվի եւ Տնօրենների խորհրդի երկու անդամ պետք է անկախ լինեն:
Բացի այդ, միջազգային պահանջների համաձայն Տնօրենների խորհրդին կից պետք է գործի առնվազն երեք կոմիտե՝ աուդիտի կոմիտեն, խրախուսման հարցերով կոմիտեն եւ նշանակման հարցերով կոմիտեն: Թե ինչով է զբաղվում աուդիտի կոմիտեն, կարծում եմ, հասկանալի է: Խրախուսման հարցերով կոմիտեն Խորհրդի քննարկմանը եւ համաձայնեցմանն է ներկայացնում Խրախուսման քաղաքականությունը, առաջարկում է գործադիր ղեկավարության վարձատրության չափերը եւ կարգը, բոնուսների չափերը: Նշանակման հարցերով կոմիտեն քննարկում է Տնօրենների խորհրդի անկախ անդամների, ինչպես նաեւ արտաքին պրոֆեսիոնալ խորհրդատուների նշանակման, վարձատրության եւ գործառույթների հետ կապված հարցերը: Կոմիտեն որոշում չի կայացնում, այլ միայն Խորհրդին առաջարկություններ է ներկայացնում որոշումների կայացման ուղղությամբ: Մենք արդեն իսկ ընդունել ենք ներքին նորմատիվային փաստաթղթեր, որոնք կարգավորում են առանձին կոմիտեների եւ′ գործառույթները, եւ′ կոմիտեների կազմը: Կոմիտեներում պարտադիր կերպով պետք է ներկայացված լինեն Տնօրենների խորհրդի անկախ անդամները: Իսկ աուդիտի կոմիտեի նախագահ կարող է լինել միայն Տնօրենների խորհրդի անկախ անդամը: Հաջորդ տարի Ամերիաբանկը գործնականում կսկսի կիրառել «UKLA»-ի բոլոր չափանիշները:
2015 թվականը բարդ էր բանկային համակարգի համար: Ինչպե՞ս եք գնահատում ընթացիկ տարում Ամերիաբանկի գործունեությունը:
Հայաստանի բանկային համակարգը 2015 թվականը սկսեց որոշակի խնդիրներով: Ձեզ հայտնի է, որ 2014 թվականի վերջին տեղի ունեցավ ԱՄՆ դոլարի նկատմամբ դրամի 16%-ով արժեզրկում, դրան ավելացավ 30 %-ով մասնավոր դրամական փոխանցումների ծավալների նվազում, արտարժույթով արտահայտված ներգրավված միջոցների գծով մինչեւ 20 % պարտադիր պահուստավորման նորմատիվի բարձրացում: Սպասվում էր դրամի հետագա արժեզրկում եւ ընդհանուր տնտեսական դաշտի վատթարացում: Բարեբախտաբար, իրականությունը սպասումներից շատ ավելի բարեհաջող էր:
Ինչ վերաբերում է Ամերիաբանկին, մենք շարունակում ենք շուկայում առաջատար դիրքեր զբաղեցնել ոչ միայն քանակական, այլ նաեւ որակական ցուցանիշերով. ակտիվների մեծությամբ, վարկային ներդրումներով, հաճախորդների նկատմամբ ունեցած պարտավորություններով մենք առաջին տեղում ենք Հայաստանի բանկային համակարգում ընթացիկ տարվա երրորդ եռամսյակի վերջի դրությամբ, իսկ շահույթի մեծությամբ երկրորդն ենք: Այնպիսի ցուցանիշերի գծով, ինչպիսիք են կապիտալի շահութաբերությունը, ծախսերի արդյունավետության գործակիցը (ծախսերի հարաբերությունը եկամուտներին), մենք համարվում ենք բանկային համակարգի առաջատարներից մեկը: 2015 թվականին փոքր-ինչ նվազել է բանկային համակարգի ակտիվների որակը: Բայց այդ ցուցանիշի գծով մենք ավելի լավ վիճակում ենք, քան ընդհանուր շուկան:
2015 թվականը մոտենում է ավարտին: Կցանկանայինք լսել Ձեր կանխատեսումը տարվա արդյունքների եւ 2016 թվականին բանկային համակարգի զարգացման միտումների մասին:
Իմ կարծիքով, մենք այս տարի հասանք ստորին սահմանին եւ, չնայած նրան, որ հաջորդ տարին կլինի դժվարին եւ լարված, սակայն որոշ դրական միտումներ սպասվում են թե′ տնտեսության մեջ, եւ թե′ բանկային համակարգում: Դոլարի նկատմամբ դրամի հետագա արժեզրկման առանձնահատուկ մարտահրավերներ եւ վտանգներ ես չեմ տեսնում: Կարծում եմ, որ 2015 թվականը բանկերի ակտիվների որակի առումով ամենից դժվարն էր, եւ 2016 թվականին կա′մ ակտիվների որակը կբարելավվի, կա′մ կմնա ներկայիս մակարդակում: Վատթարացում, իմ կարծիքով, չի լինի: Հիշեցնեմ, որ 2017 թվականի հունվարի 1-ից ուժի մեջ կմտնի նորմատիվային կապիտալի ավելացման վերաբերյալ Հայաստանի Կենտրոնական բանկի որոշումը: Դրա հետ կապված, կարծում եմ, որ 2016 թվականին մենք կտեսնենք ձեռքբերման եւ միաձուլման մի քանի գործարքներ, եւ բանկային հատվածում երկար սպասված միավորումը վերջապես տեղի կունենա: Արդյունքում մենք կունենանք ավելի արդյունավետ, հուսալի, ներդրումների համար գրավիչ բանկային համակարգ: