նախընտրելի դարձնել
Մանթաշյանց գործարարների ակումբը հանդես եկավ օրենսդրական փոփոխությունների համապարփակ փաթեթով, որը ներկայացվել է ՀՀ իրավասու մարմիններին։ Նախաձեռնության հիմնական նպատակն է ապահովել, որ գործարարները տնտեսական գործերով ՊԵԿ-ի և ՀՀ ՔԿ մարմինների հետ հարաբերվելիս ունենան ավելի պաշտպանված իրավունքներ։
Նախագծի հիմնական դրույթները․
Հարկեր չվճարելու դեպքերի քրեականացումը պայմանավորել ոչ թե միայն չվճարված հարկի չափով, այլ ընկերության շրջանառության և չվճարված հարկի հարաբերակցությամբ։
Տնտեսական գործերով կալանքի կիրառումը սահմանափակել՝ այն թույլատրելով միայն ծայրահեղ դեպքերում և բացառելով որպես ճնշման գործիք։
Տնտեսավարողների համակարգիչներն ու կրիչները առգրավելու և անորոշ ժամկետով պահելու պրակտիկան վերացնել․ սահմանել 3 օրվա ընթացքում տվյալները պատճենելու և սարքերը վերադարձնելու կարգ։
Մեղադրյալին իրավունք տալ ստանալու նախնական հարկային հաշվարկի և դրա հիմքում դրված փաստական տվյալների պատճենները՝ սեփական շահերը արդյունավետ պաշտպանելու համար։
Վահրամ Միրաքյանի հայտարարությունները
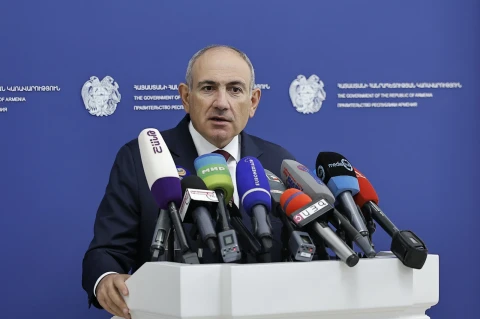
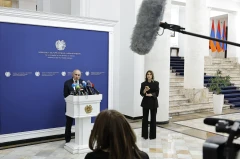
Ակումբի նախագահ Վահրամ Միրաքյանը մամուլի ասուլիսում նշեց․
«Բիզնեսի վրա քրեական գործեր բացելը հոսքագծի վրա է դրվել և շատ է չարաշահվում։ Հարկային համակարգի համար քրեական գործ հարուցելը դարձել է լծակ՝ ճնշում գործադրելու համար։ Ոչ ոք չի կենտրոնանում ազնվության կամ համաչափության վրա։ Շատ հաճախ այդ գործերը հիմնվում են կանխավարկածների վրա, որոնք հետագայում դատարաններում ՊԵԿ-ը մեծամասամբ էլ պարտվում է»։
Նրա խոսքով՝ միայն վերջին երկու տարում Հայաստանում բացվել է շուրջ 2000 քրեական գործ բիզնեսների նկատմամբ, այսինքն՝ տարեկան միջինում 1000 գործ․
«Եթե համեմատենք՝ Միացյալ Նահանգներում տարեկան բացվում է մոտ 3000 քրեական գործ բիզնեսների վրա, բայց նրանց տնտեսությունը մեզանից հազար անգամ ավելի մեծ է։ Սա գլոբալ խնդիր է և նաև ՊԵԿ-ի կողմից չարաշահում։ Պատճառներից մեկն էլ այն է, որ ՊԵԿ-ի տեսուչները պատասխանատվություն չեն կրում իրենց սխալ հաշվարկների համար։ Այս ամենը վնասում է ներդրումներին, խոչընդոտում բիզնեսի բնականոն աշխատանքին և ազդում տնտեսության վրա։ Շատ ներդրողներ դրա պատճառով իրենց ներդրումները տեղափոխում են Հայաստանից։ ՊԵԿ-ը երկարաժամկետ չի մտածում տնտեսության մասին, այլ միայն գումարներ կորզելու։ Սա վերածվել է պետական ռեկետի գործիքի»։
Միրաքյանը շեշտեց նաև․
«Խնդրի մասին քննարկումներ ունեցել են ԱԺ տնտեսական հանձնաժողովում և պետական գերատեսչությունների հետ, բայց հարցը լուծում չի ստանում։ Մենք պայքարելու ենք այնքան ժամանակ, մինչև նախաձեռնությունը կյանքի կոչվի։ Մեր օրենսդրական նախագիծը հենց այդ նպատակին է ծառայում»։
Արսեն Սարդարյանի դիտարկումները
LSA ընկերության փաստաբան, ի.գ.թ. Արսեն Սարդարյանը հավելեց․
«Ասուլիսները, հանդիպումները և տարբեր օղակներով հարցի բարձրաձայնումը դրա ապացույցն են, որ խնդիրը գնալով մաշտաբային է դառնում։ Նախագիծը քննարկող կառույցները ստիպված են լինելու հաշվի նստել այն դրույթների հետ, որոնք առաջարկվում են, և արդյունքում կունենանք ավելի պաշտպանված պետական համակարգ»։
Քաղաքական ենթատեքստի բացակայություն
Վահրամ Միրաքյանը հավելեց․ «Մենք չենք տեսնում քաղաքական ենթատեքստ։ Խնդիրը միշտ արդիական է եղել և ունի գլոբալ բնույթ։ Որևէ կոնկրետ գործարար կամ խումբ թիրախավորված չէ։ Ավելի շատ ՊԵԿ-ի պլան կատարելու խնդիրն է։ ՊԵԿ-ին իջեցվում է ֆինանսական պլան, և ինքը փորձում է այն կատարել՝ պետական ռեկետի և հնարավոր բոլոր միջոցների կիրառման հաշվին»։
Մանթաշյանց գործարարների ակումբի համոզմամբ՝ այս օրենսդրական նախաձեռնությունը կարևոր քայլ է Հայաստանի գործարար միջավայրը առողջացնելու, ներդրողների վստահությունը բարձրացնելու և տնտեսության զարգացման համար ավելի կանխատեսելի ու արդար դաշտ ապահովելու ուղղությամբ։
Ստորև ներկայացնում ենք նախագիծը.
ՆԱԽԱԳԻԾ
քրեական վարույթի շրջանակներում գործարարների իրավունքերը երաշխավորող օրենսդրական
փոփոխությունների վերաբերյալ
- ՀՀ քրեական օրենսգրքի 290-րդ հոդվածով նախատեսված՝ հարկեր, տուրքեր կամ այլ վճարներ չվճարելու հանցակազմում չվճարված հարկերի չափերի վերանայման և խրախուսական նորմի պահպանման վերաբերյալ
1.1. ՀՀ քրեական օրենսգրքի 290-րդ հոդվածի 4-րդ մասը շարադրել հետևյալ խմբագրությամբ.
«Սույն հոդվածում խոշոր չափ է համարվում վերջին երեք անընդմեջ ֆինանսական տարիների հարկման ընդհանուր բազայի 10 տոկոսը գերազանցող, սակայն ոչ պակաս, քան 20 միլիոն Հայաստանի Հանրապետության դրամը գերազանցող գումարը:
Սույն հոդվածում առանձնապես խոշոր չափ է համարվում վերջին երեք անընդմեջ ֆինանսական տարիների հարկման ընդհանուր բազայի 20 տոկոսը գերազանցող, սակայն ոչ պակաս, քան 50 միլիոն Հայաստանի Հանրապետության դրամը գերազանցող գումարը»:
- Քրեական վարույթի շրջանակներում գործարարի նկատմամբ կալանքը որպես խափանման միջոց միայն ծայրահեղ դեպքում կիրառելու վերաբերյալ
2.1. ՀՀ քրեական դատավարության օրենսգրքի 118-րդ հոդվածում ավելացնել նոր 3.1 մաս՝ հետևյալ բովանդակությամբ.
«3.1. Եթե անհատ ձեռնարկատիրոջը կամ նրա անունից հանդես գալու իրավունք ունեցող անձին, իրավաբանական անձի հիմնադիրին (մասնակիցին), իրավաբանական անձի անունից օրենսդրությամբ սահմանված կարգով հանդես գալու կամ նրան պարտադիր կատարման ենթակա ցուցում տալու կամ որոշումը կանխորոշելու հնարավորություն ունեցող անձին վերագրվում է միայն ՀՀ քրեական օրենսգրքի 277-րդ, 281-րդ, 284-րդ, 285-288-րդ կամ 290-րդ հոդվածներով նախատեսված հանցանքի կատարում՝ կապված ձեռնարկատիրական գործունեություն իրականացնելու հետ, և եթե ենթադրյալ հանցագործությամբ պատճառված վնասի հատուցումն ապահովելու համար միջոցներ ձեռնարկելու անհրաժեշտությունը բացակայում է կամ անհատ ձեռնարկատիրոջ կամ իրավաբանական անձի ակտիվները գերազանցում են ենթադրյալ հանցագործությամբ պատճառված վնասի չափը, ապա կալանքը կարող է կիրառվել միայն մեղադրյալի կողմից իր նկատմամբ կիրառված այլընտրանքային խափանման միջոցի պայմանները խախտելու դեպքում»:
2.2. ՀՀ քրեական դատավարության օրենսգրքի 128-րդ հոդվածում ավելացնել նոր 1.1 մաս՝ հետևյալ բովանդակությամբ.
«ՀՀ քրեական դատավարության օրենսգրքի 118-րդ հոդվածի 3.1 մասով նախատեսված դեպքերում վարույթն իրականացնող մարմնի հրավերով մեղադրյալի ներկայանալը և նրա այլ պարտականությունները կատարելը երաշխավորելու նպատակով վստահություն վայելող կազմակերպությունն իր հեղինակությամբ ստանձնում է գրավոր պարտավորություն, եթե այդ կազմակերպության կանոնադրական նպատակների մեջ մտնում է ձեռնարկատիրական գործունեություն իրականացնող ֆիզիկական կամ իրավաբանական անձանց գործունեության աջակցումն ու շահերի պաշտպանությունը»:
- Քրեական վարույթի շրջանակներում գործարարների
այլ իրավունքերի երաշխավորման վերաբերյալ
3.1.1. ՀՀ քրեական դատավարության օրենսգրքի 236-րդ հոդվածի 2-րդ մասը շարադրել հետևյալ խմբագրությամբ.
«Վարույթի համար նշանակություն ունեցող տվյալները վերցվում են այլ կրիչի վրա պատճենելու եղանակով՝ ապահովելով այդ տվյալների և դրանցից կատարված պատճենների ամբողջականությունը, իսկ էլեկտրոնային սարքերը կամ կրիչները հանձնվում են (վերադարձվում են) օրինական տիրապետողին՝ տվյալները պատճենելուց ոչ ուշ, քան 3 օրվա ընթացքում»:
3.1.2. ՀՀ քրեական դատավարության օրենսգրքի 94-րդ հոդվածի 1-ին մասի 1-ին կետը շարադրել հետևյալ խմբագրությամբ.
«1. Իրեղեն ապացույց է ճանաչվում ցանկացած առարկա, որը կարող է վարույթի համար նշանակություն ունեցող փաստական հանգամանքները պարզելու միջոց լինել, այդ թվում`
1) ենթադրյալ հանցագործության գործիքները կամ այն առարկաները, որոնք իրենց վրա ենթադրյալ հանցագործության հետքեր են պահպանել, բացառությամբ ՀՀ քրեական դատավարության օրենսգրքի 236-րդ հոդվածի 2-րդ մասով էլեկտրոնային սարքերի կամ կրիչների.
(…)»:
3.2. ՀՀ քրեական դատավարության օրենսգրքի 43-րդ հոդվածի 1-ին մասի 19-ին կետը շարադրել հետևյալ խմբագրությամբ.
«1. Մեղադրյալը սույն օրենսգրքով սահմանված կարգով իրավունք ունի՝
(…)
19) իր խնդրանքով անվճար ստանալու իր մասնակցությամբ կատարված ապացուցողական և վարութային այլ գործողության արձանագրության, այդ թվում՝ դրա հավելվածի պատճենը, ինչպես նաև իրեն վերաբերելի հարկերի, տուրքերի կամ այլ վճարների չափերի վերաբերյալ նախնական հաշվարկի և դրա հիմքում դրված փաստական տվյալները պարունակող նյութերի ու կիրչների պատճենները.
(…)»:
ՀԻՄՆԱՎՈՐՈՒՄ
Ընթացիկ իրավիճակը.
Տնտեսական հանցագործությունների վերաբերյալ նախաձեռնված բազմաթիվ քրեական վարույթների ուսումնասիրությունը ցույց է տալիս, որ դրանց շրջանակներում անհամաչափ սահմանափակվում են ձեռնարկատիրական գործունեություն իրականացնող ֆիզիկական և իրավաբանական անձանց իրավունքները, որոնք լրջագույն խնդիրներ են առաջացնում նրանց կողմից իրականացվող գործունեության բնականոն ընթացքի համար: Մասնավորապես՝
-տնտեսական հանցագործությունների վերաբերյալ քրեական վարույթների (հատկապես՝ ՀՀ քրեական օրենսգրքի 290-րդ հոդվածով նախատեսված՝ հարկեր, տուրքեր կամ այլ վճարներ չվճարելու հանցանքի վերաբերյալ) շրջանակներում առանց ծայրահեղ անհրաժեշտության որպես խափանման միջոց հաճախակի կիրառվում է կալանքը, մինչդեռ դրանց գերակշիռ մեծամասնության դեպքում այլընտրանքային խափանման միջոցներն ի զորու են ապահովելու քրեական վարույթի բնականոն ընթացքը և մեղադրյալների պատշաճ վարքագիծը,
-տնտեսական հանցագործությունների վերաբերյալ քրեական վարույթների գերակշիռ մեծամասնության դեպքում առգրավվում են ձեռնարկատիրական գործունեություն իրականացնող ֆիզիկական և իրավաբանական անձանց պատկանող համակարգիչները, այլ էլեկտրոնային սարքերը և կրիչները, որոնք տևական ժամանակ (ընդհուպ մինչև քրեական վարույթի ավարտը) պահվում են վարույթն իրականացնող մարմնի մոտ՝ այն հիմնավորմամբ, որ դրանցում կարող են պարունակվել քրեական վարույթի համար նշանակություն ունեցող տվյալներ կամ դրանք կարող են ճանաչվել իրեղեն ապացույց: Արդյունքում լրջագույն խնդիրներ են առաջանում տնտեսվարողների բնականոն գործունեության համար, քանի որ դրանց գերակշիռ մեծամասնությունն իրականացվում է համակարգիչների և այլ էլեկտրոնային սարքերի միջոցով,
-ՀՀ քրեական օրենսգրքի 290-րդ հոդվածով նախատեսված՝ հարկեր, տուրքեր կամ այլ վճարներ չվճարելու հանցանքի վերաբերյալ քրեական վարույթներով հարկերի, տուրքերի կամ այլ վճարների չափերի վերաբերյալ ՀՀ պետական եկամուտների ծառայողների կողմից կազմվում է նախնական հաշվարկ, որը, հատկապես քննության սկզբնական փուլում վճռական նշանակություն է ունենում քրեական վարույթի շրջականերում խուզարկությունների թույլտվություններ ստանալու և կալանքը որպես խափանման միջոց կիրառելու համար, մինչդեռ դրանք հիմքում դրված փաստական տվյալները պարունակող նյութերն ու կրիչները հասանելի չեն լինում մեղադրյալին, ինչը նրան զրկում է իր իրավաչափ շահերն արդյունավետ պաշտպանելու հնարավորությունից:
Բացի այդ, ՀՀ քրեական օրենսգրքի 290-րդ հոդվածով նախատեսված՝ հարկեր, տուրքեր կամ այլ վճարներ չվճարելու հանցակազմում չվճարված հարկերի, տուրքերի կամ այլ վճարների չափերը սահմանված են կայուն դրամական գումարի ձևով՝ առանց հաշվի առնելու հարկատուի հարկման բազան կամ ֆինանսական հնարավորությունները, ինչը չի կարող արդարացի համարվել:
Առաջարկվող կարգավորման բնույթը.
Նախագծով առաջարկվում է ընթացիկ խնդիրների հետևյալ հիմնական կարգավորումները՝
-առաջարկվում է ՀՀ քրեական օրենսգրքի 290-րդ հոդվածով նախատեսված՝ հարկեր, տուրքեր կամ այլ վճարներ չվճարելու հանցակազմում չվճարված հարկերի, տուրքերի կամ այլ վճարների չափեր սահմանել վերջին երեք անընդմեջ ֆինանսական տարիների հարկման ընդհանուր բազայի հաշվառմամբ,
-առաջարկվում է որոշ տնտեսական հանցագործությունների կատարման մեջ մեղադրվող անձանց նկատմամբ կալանքի կիրառումը թույլատրել միայն մեղադրյալի կողմից իր նկատմամբ կիրառված այլընտրանքային խափանման միջոցի պայմանները խախտելու դեպքում՝ պայմանով, որ ենթադրյալ հանցագործությամբ պատճառված վնասի հատուցումն ապահովելու համար միջոցներ ձեռնարկելու անհրաժեշտությունը բացակայում է կամ անհատ ձեռնարկատիրոջ կամ իրավաբանական անձի ակտիվները գերազանցում են ենթադրյալ հանցագործությամբ պատճառված վնասի չափը (որպեսզի նորմի գործողությունը տարածվի իրական ձեռնարկատիրական գործունեություն իրականացնող անձանց վրա): Միաժամանակ առաջարկվում է նշված մեղադրյալների համար որպես այլընտրանքային խափանման միջոց նախատեսել վստահություն վայելող այնպիսի կազմակերպության երաշխավորությունը, որի կանոնադրական նպատակների մեջ մտնում է ձեռնարկատիրական գործունեություն իրականացնող ֆիզիկական կամ իրավաբանական անձանց գործունեության աջակցումն ու շահերի պաշտպանությունը,
-առաջարկվում է քրեական վարույթի շրջանակներում վերցված էլեկտրոնային սարքերում կամ կրիչներում թվային խուզարկություն կատարելուց և անհրաժեշտ տվյալները պատճենելուց հետո 3-օրյա ժամկետում դրանք վերադարձնել օրինական տիրապետողին, ինչպես նաև բացառել այդ էլեկտրոնային սարքերը կամ կրիչները իրեղեն ապացույց ճանաչելը,
-առաջարկվում է մեղադրյալին իրավունք վերապահել ստանալ իրեն վերաբերելի հարկերի, տուրքերի կամ այլ վճարների չափերի վերաբերյալ նախնական հաշվարկի և դրա հիմքում դրված փաստական տվյալները պարունակող նյութերի ու կրիչների պատճենները, ինչը նրան հնարավորություն կտա արդյունավետ պաշտպանելու իր իրավաչափ շահերը (օրինակ՝ այդ տվյալների հիման վրա ստանալ փորձագետի կարծիք):