Նախընտրելի
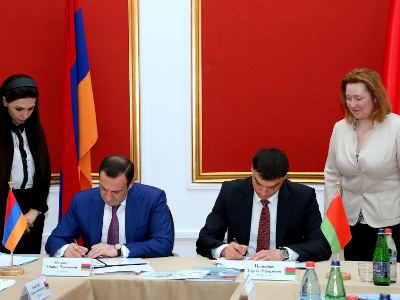
Հայ-բելառուսական տնտեսական կապերի ընդլայնման եւ խթանման կարեւոր գործոններից է հուսալի իրավապայմանագրային հենքի ստեղծումը: Այս մասին այսօր՝ մայիսի 19-ին, Բելառուսի հարկերի եւ գանձումների նախարար Սերգեյ Նալիվայկոյի հետ հանդիպմանն ասել է ՊԵԿ նախագահ Հովհաննես Հովսեփյանը, փոխանցում է Կոմիտեի մամուլի ծառայությունը:
ՀՀ ԿԱ պետական եկամուտների կոմիտեի նախագահ Հովհաննես Հովսեփյանը եւ Բելառուսի Հանրապետության հարկերի եւ գանձումների նախարար Սերգեյ Նալիվայկոն ստորագրել են «ՀՀ եւ ԲՀ կառավարությունների միջեւ եկամուտների եւ գույքի կրկնակի հարկումը բացառելու եւ հարկումից խուսափելը կանխելու վերաբերյալ» 2000թ. հուլիսի 19-ի համաձայնագրում փոփոխություններ եւ լրացումներ կատարելու մասին արձանագրությունը, որը պայմանավորված է համաձայնագրի գործնական կիրառման ընթացքում ի հայտ եկած եկամուտների եւ գույքի հարկման մի շարք հարցերի կարգավորման անհրաժեշտությամբ: Այդպիսով հնարավորություն կստեղծվի կատարելագործել Հայաստանի եւ Բելառուսի ռեզիդենտների հարկման կարգը` ընդլայնելով երկու պետությունների իրավասու մարմինների միջեւ համագործակցությունը:
Հովհաննես Հովսեփյանը հույս է հայտնել նաեւ, որ շուտով երկու գերատեսչությունները կընդլայնեն հարկային տեղեկատվության փոխանակումն ու կանցնեն միջազգային չափորոշիչներին համապատասխան տեղեկատվական հոսքերի ավտոմատ համակարգերի կիրառմանը. «Այսօրվա հանդիպումը դիտարկում ենք որպես Հայաստանի եւ Բելառուսի հարկային գերատեսչությունների միջեւ գործակցության խորացման հերթական փուլ, ինչը կնպաստի հարկային ոլորտում հայ-բելառուսական կապերի ընդլայնմանն ու ամրապնդմանը»: Բելառուսի հարկերի եւ գանձումների նախարար Սերգեյ Նալիվայկոյի խոսքով` արձանագրությունը թույլ կտա ավելի հստակ կանոնակարգել աշխատանքը երկու երկրների հարկային ծառայությունների միջեւ` ապահովելով արդար մրցակցություն բարեխիղճ հարկատուների համար:
Նշենք, որ Բելառուսի հարկերի եւ վճարների նախարարին այսօր ընդունել է նաեւ ՀՀ վարչապետ Հովիկ Աբրահամյանը:
Հանդիպման ընթացքում վարչապետը նշել է, որ Կառավարությունը շարունակական բարեփոխումներ է իրականացնում հարկային եւ մաքսային վարչարարության բարելավման, հարկային օրենսդրության կատարելագործման ուղղությամբ եւ կարեւորում է միջազգային լավագույն փորձի կիրառումը: