նախընտրելի դարձնել
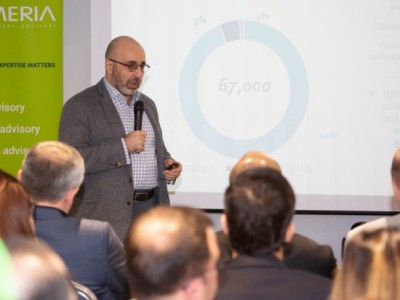
Այսօր Հայաստանում փոքր եւ միջին բիզնեսի սահմանումը լուրջ խնդիր է: Այս մասին մարտ 10-ին հայտարարեց «Ամերիաբանկի» զարգացման գծով տնօրեն Տիգրան Ջրբաշյանը՝ ներկայացնելով «փոքր եւ միջին բիզնեսի զարգացման հեռանկարներն ու ներկայիս իրավիճակը» վերնագրով հետազոտությունը:
Նրա խոսքով՝ չնայած օրենսդրության մեջ ՓՄՁ-ի հստակ սահմանմանը, որոշ կառույցներ, այդ թվում ՊԵԿ-ը, ունեն ՓՄՁ-ի դասակարգման սեփական պարամետրերը: «Դա լուրջ խնդիրների է հանգեցնում այդ ոլորտում պետական քաղաքականության իրականացման ժամանակ: ՊԵԿ-ը հարկահավաքության ժամանակ ղեկավարվում է իր սահմանումներով, բանկային ոլորտն էլ իր սահմանումներով: Ընդ որում, գրեթե յուրաքանչյուր բանկ ունի իր մոտեցումը, ինչն էլ ավելի է բարդացնում իրավիճակը: Իրենց սեփական սահմանումներն ունեն նաեւ միջազգային կառույցները: ՓՄԲ-ի տարբեր սահմանումների շղթան ոլորտի գնահատման ժամանակ խնդիրների է հանգեցնում»,- հայտարարեց նա:
Նա հիշեցրեց, որ ՓՄԲ-ի օրենսդրական սահմանման համաձայն՝ միկրոբիզնես են համարվում մինչեւ 10 աշխատակից եւ մինչեւ 100 մլն դրամ ակտիվներ ունեցող ընկերությունները: Իսկ փոքր բիզնես են համարվում մինչեւ 50 աշխատակից եւ մինչեւ 500 մլն դրամ ակտիվներով ընկերությունները, եւ միջին բիզնես են համարվում 250 աշխատակից եւ 1,5 մլրդ եկամուտով եւ 1 մլրդ դրամ ակտիվներով ընկերությունները: 144,4 հազար գործող եւ նոր գրանցված ընկերություններից ակտիվ ՓՄՁ են համարվում 67 հազարը, ինչը 4 հազարով շատ է, քան 2013 թվականին, երբ առաջին նման հետազոտությունն էր անցկացվում: Սակայն խնդիրն այն է, որ դրանցից մոտ 94%-ն է միկրոբիզնես (62 900), փոքր բիզնես՝ մոտ 5%-ը (3,4 հազար), եւ միջին՝ ընդամենը 1%-ը (693):
Չնայած օրենսդրական կարգավորմանը ՓՄԲ ընկերությունների աշխատակիցների փաստացի թիվն էապես տարբեր է: Այսպես, միկրոբիզնեսի աշխատակիցների միջին թիվը կազմում է 1 մարդ, փոքր բիզնեսինը՝ 19 մարդ, միջին բիզնեսինը՝ 97 մարդ: «Այլ կերպ ասած՝ իրական փաստացի ցուցանիշները մի քանի անգամ ցածր են, քան օրենքով սահմանված ցուցանիշները»,- հայտարարեց Ջրբաշյանը:
Քննարկման մասնակիցները համաձայնեցին, որ միկրոբիզնեսն ըստ էության ձեռնարկատիրություն չէ, այլ ինքնազբաղվածություն, եւ այդ պատճառով այդ կատեգորիային պետք է հատուկ մոտեցում ցուցաբերել: Ինչպես նաեւ մասնակիցները նշեցին, որ եթե ՓՄՁ ներկայացուցիչները հետեւեն օրենքի տառին եւ կատարեն բոլոր պահանջները, ապա մեծ մասը պարզապես կդադարի աշխատել: Քննարկումներին ներկա ԱԺ տնտեսական հարցերի հանձնաժողովի ղեկավար Բաբկեն Թունյանը նշեց, որ պետությունը հենց այդպես է դիտարկում միկրոբիզնեսը, եւ հենց այդ պատճառով են ընդունվել հարկային ոլորտի մի շարք բարեփոխումներ:
Քննարկմանը ներկա Հայաստանի նախկին փոխվարչապետ Վահե Գաբրիելյանը նշեց, որ ՓՄՁ սահմանման հարցը մեծապես կախված կլինի այն նպատակից, որը դրվում է այս ոլորտի զարգացման ռազմավարության մշակման ժամանակ: «Եթե նպատակը աշխատատեղերի ստեղծման խրախուսումն է, մի բան է, եթե նպատակը արտադրողականության բարձրացման ապահովումն է՝ միանգամայն այլ բան է»,- նշեց Գաբրիելյանը: Նա նշեց, որ մի շարք երկրներում ՓՄՁ համարվելու համար անհրաժեշտ է համապատասխանել երեքից երկու չափաորոշիչներին, ընդ որում՝ գործունեության տարբեր ուղղությունների համար այս չափորոշիչները տարբերվում են: Գաբրիելյանը նշեց, որ ներկայացված հետազոտության որոշ դրույթներ զգալիորեն տարբերվում են միջազգային կազմակերպությունների հետազոտություններից: Այսպես՝ ՀԲ հետազոտության համաձայն Հայաստանում ՓՄՁ-ն խնդիրներ ունի ֆինանսական միջոցների հասանելիության հետ կապված, իսկ ներկայացված հետազոտությունը վկայում է հակառակի մասին:
Ի պատասխան Ջրբաշյանը նշեց, որ այդ տարբերություններն էլ հաստատում են միասնական սահմանման անհրաժեշտությունը: «Մենք պետք է հստակ գիտակցենք՝ ինչ ենք համեմատում, խնձորը խնձորի հետ, այլ ոչ թե խնձորը ձմերուկի հետ»,- հայտարարեց նա՝ հավելելով, որ «Հայաստանում եւ այլ երկրներում ու կազմակերպություններում ցուցանիշների բովանդակությունը տարբերվում է»: «Այլ խոսքով՝ ցուցանիշները համեմատելիս մենք պետք է հասկանանք, թե որքանով են համեմատելի այդ ցուցանիշների հետեւում եղած տվյալները: Օրինակ՝ բանկերի կողմից փոքր եւ միջին բիզնեսի վարկավորման տվյալներն ուսումնասիրելիս հայտնի չէ, թե ՓՄՁ սահմանման ինչ չափորոշիչներով է ղեկավարվել այս կամ այն բանկը, եւ դրանք որքանով են համապատասխանում օրենսդրական սահմանմանը»,- ասաց նա:
Ջրբաշյանը նշեց, որ, հավանաբար, անհրաժեշտ է թույլ տալ ղեկավարվել տարբեր չափորոշիչներով, բայց դրա հետ մեկտեղ պետք է կատարվեն հաշվետվություններ, որոնք կարտացոլեին համեմատելի ցուցանիշները: