նախընտրելի դարձնել
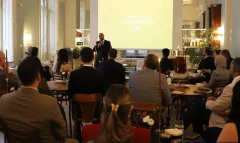
2018 թվականի Հարկային օրենսգրքում Հայաստանի իշխանությունները ցանկանում են ավելի խստորեն հետեւել խոշոր բիզնեսի գործարքներին։ Այս մասին «Տրանսֆերային գնագոյացում Հայաստանում 2018 թվականի հունվարից 1-ից։ Ինչպե՞ս պատրաստ լինել» սեմինարի ընթացքում լրագրողների հետ զրույցում ասաց KPMG Armenia-ի հարկային եւ օրենսդրական բաժնի ղեկավար Ներսես Ներսիսյանը։
Տրանսֆերային գնագոյացումը կարգավորում է գործարքները դուստր, փոխկապակցված եւ օֆշորային ընկերությունների միջեւ, որտեղ գործարքների գումարը նվազեցնելու եւ դրանց հարկերը չվճարելու ռիսկեր կան։ Դրա դեմ ՀՀ հարկային օրենսգրքում մեկ ամբողջ գլուխ է սահմանված։ Այնտեղ նշվում է, թե ինչպես հետեւել, որ նման ընկերությունների գործարքները չշեղվեն շուկայականից։ Այլ կերպ ասած, նույնիսկ միմյանց հետ կապ ունեցող ընկերությունները չպետք է «բարեկամաբար» ապրանքներ ու ծառայություններ գնեն ու վաճառեն. դրանից պետության հարկերը պակասում են։
«Կարեւոր է, թե ինչպես այդ օրենսդրությունը կներդնեն։ Մենք պատրաստ ենք հարկային մարմիններին օգնել գործարքների գնահատականի մեթոդիկայի հարցում», - հայտարարեց Ներսիսյանը։
Իր հերթին, Ուկրաինայում տրանսֆերային գնագոյացման ոլորտում ծառայություններ մատուցող խմբի ղեկավար Կոնստանտին Կարպուշինը հստակեցրեց, որ գործարքների փաստաթղթերում գները պետք է հիմնավորի բիզնեսն ինքը եւ դրանք պետք է հարեն տարեկան ֆինանսական հաշվետվություններին։ Դրանց միջոցով հիմնավորվում է եկամտահարկի բազան։ Հարկային օրենսգիրքը կազդի 2018 թվականի հաշվետությունների վրա, այսինքն՝ արդեն 2019-ին։
Օրենսդրությունը կտարածվի 200 մլն դրամից սկսված վերահսկվող գործարքների վրա (շուրջ 415 հազար դոլար)։ Վերահսկվող կհամարեն փոխկապակցված, հանքարդյունաբերական, ինչպես նաեւ եկամտահարկի արտոնություն ստացող ընկերությունների հետ գործարքները։