նախընտրելի դարձնել
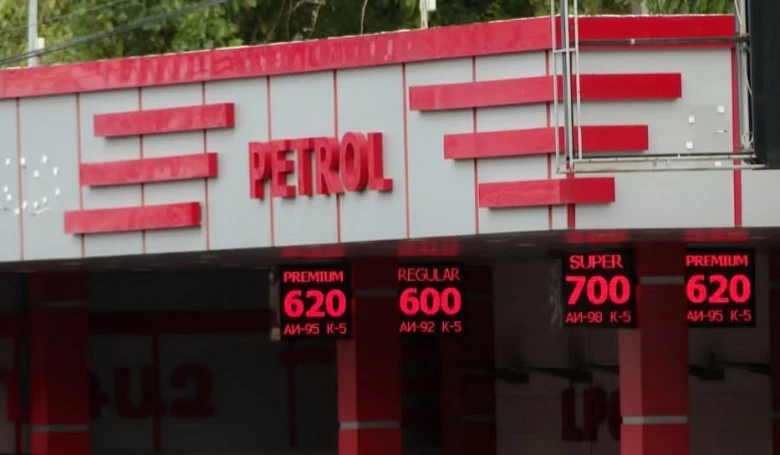
«Փաստ» թերթը գրում է. «Հայաստանում բենզինի վերջին թանկացումը ներմուծումներից կախված, աշխարհաքաղաքական խոցելիություն ունեցող և սահմանափակ մրցակցային կառուցվածքով շուկայի ամբողջական ճգնաժամի արտահայտություն է։ Երբ «Ռեգուլ յար» տեսակի բենզինի գինը հասնում է մոտ 600-620 դրամի, իսկ «Պրեմիումի» գինը՝ 620-650 դրամի, հասարակության համար դա դառնում է ոչ թե միայն վարորդների խնդիր, այլ ընդհանուր սոցիալ-տնտեսական անհանգստության ազդանշան, որովհետև վառելիքը Հայաստանի տնտեսության մեջ ներգործում է շղթայական տրամաբանությամբ։
Այն մտնում է տրանսպորտի, գյուղատնտեսության, առևտրի, շինարարության, ծառայությունների, միջհամայնքային փոխադրումների և նույնիսկ առաջին անհրաժեշտության ապրանքների վերջնական գնի մեջ։ Այդ պատճառով բենզինի թանկացումը երբեք չի սահմանափակվում լցակայանի ցուցանակով։ Այն արագորեն վերածվում է սպասումների փոփոխության, բիզնեսների ծախսերի վերանայման, սպառողների անհանգստության, գնաճային ճնշման։
Հայաստանում այս գործընթացն առավել սուր է ընկալվում այն պատճառով, որ վառելիքի շուկայի հետ կապված իշխանությունները տևական ժամանակ ներկայացնում են, որ առանձնահատուկ քաղաքականություն են վարում դիվերսիֆիկացման, մատակարարման նոր աղբյուրների ներգրավման և նախկին կախվածություններից ազատվելու ուղղությամբ։ Մինչդեռ գների կտրուկ աճը վկայում է այն մասին, որ իրական դիվերսիֆիկացումը շատ ավելի բարդ, երկարաժամկետ և համակարգային աշխատանք է, քան պարզապես մեկ ուղղությունը մյուսով փոխարինելը կամ կարճաժամկետ ներմուծման վիճակագրությունը քաղաքական ձեռքբերում ներկայացնելը։
Հայաստանի բենզինի շուկայի հիմնական խոցելիությունը նախևառաջ կառուցվածքային է. երկիրը չունի սեփական նավթային ռեսուրսներ, չունի ներքին խոշոր նավթավերամշակման հզորություններ, չունի ծովային ելք, իսկ մատակարարումները կախված են արտաքին արտադրողներից, տարանցիկ երկրներից, երկաթուղային ու ավտոմոբիլային լոգիստիկայից, միջազգային գներից, փոխարժեքից և քաղաքական հարաբերություններից։ Այս պայմաններում ցանկացած ցնցում՝ լինի ռուսական նավթավերամշակման գործարանների վնասում, տարածաշրջանային պատերազմ, ծովային նեղուցների ռիսկ, արտահանման սահմանափակում, լոգիստիկ ծախսերի աճ կամ խոշոր ներկրողների պահվածքի փոփոխություն, կարող է շատ արագ արտահայտվել ներքին գնի վրա։
Գաղտնիք չէ, որ մեծ է Հայաստանի վառելիքային կախվածությունը Ռուսաստանից։ Ըստ հրապարակված գնահատականների, 2023 թվականին Հայաստանի բենզինի ներմուծման շուրջ 90 տոկոսը բաժին էր ընկնում Ռուսաստանին, իսկ 2026 թվականի առաջին կեսին ռուսական մասնաբաժինը արդեն նվազել էր մոտ 20 տոկոսի՝ շուկան վերակազմավորելով այլ մատակարարների ուղղությամբ։ Բայց նույնիսկ այս դեպքում բենզինի գների շուկայում գնային առումով դրական փոփոխություններ այդպես էլ չնկատվեցին, ավելին՝ հակառակ գործընթացն է տեղի ունենում, ինչի հետևանքով դիվերսիֆիկացիան սպառողի համար ոչ թե կայունության, այլ թանկացման հոմանիշ է դարձել։
Ռուսաստանից ներմուծման կտրուկ նվազումը Հայաստանի համար բացեց այլընտրանքային ուղղությունների անհրաժեշտություն, սակայն այդ ուղղությունները, ինչպես ցույց է տալիս ընթացիկ իրավիճակը, ոչ միշտ են ավելի էժան, ոչ միշտ են ավելի կայուն և ոչ միշտ են բավարար ծավալներով հասանելի։ Այստեղ է առաջանում իշխանության դիվերսիֆիկացիոն քաղաքականության նկատմամբ հիմնական հարցը։ Իշխանությունը փորձում է ներկայացնել, որ Հայաստանը վառելիքի ներմուծման հարցում անցնում է տարբեր ուղղություններով աշխատելուն, իսկ նոր աղբյուրների ներգրավումը մեծացնում է շուկայի կայունությունը։
Հրապարակված տվյալներում իսկապես երևում է, որ 2026 թվականի առաջին կեսին նավթամթերք է ներմուծվել մի շարք երկրներից, այդ թվում՝ Թուրքիայից, Ռուսաստանից, Իրանից, Ադրբեջանից, Վրաստանից, Իսրայելից, Ռումինիայից, Բուլղարիայից և այլ ուղղություններից, իսկ առանձին աղբյուրներ նշում են, որ Ռուսաստանի կրճատված մասնաբաժինը փոխարինվում է Եվրամիության երկրներից, Թուրքիայից և առաջին անգամ նաև Ադրբեջանից եկող մատակարարումներով։
Բայց դիվերսիֆիկացիայի էությունը ոչ թե մատակարարների ցուցակը երկարացնելն է, այլ այնպիսի համակարգ ստեղծելը, որտեղ որևէ մեկ ուղղության խափանումը չի հանգեցնում ներքին շուկայում գների կտրուկ ցնցման։ Եթե նոր ուղղություններով ներմուծումները փոքր ծավալների են, եթե պայմանագրերը կարճաժամկետ են, եթե չկա ռազմավարական պահուստ, եթե լոգիստիկան թանկ է, եթե գնային ռիսկերը ամբողջությամբ փոխանցվում են սպառողին, ապա այդ դիվերսիֆիկացիան ավելի շատ վիճակագրական է, քան իրական։
Ադրբեջանից բենզինի և դիզելային վառելիքի ներմուծման թեման այս համատեքստում առանձնահատուկ քաղաքական և տնտեսական զգայունություն ունի։ Երբ Հայաստան սկսեցին հասնել ադրբեջանական վառելիքի առաջին խմբաքանակները, իշխանությանը մոտ շրջանակները փորձեցին դա ներկայացնել որպես տարածաշրջանային նոր իրողությունների, կոմունիկացիաների բացման և շուկայի ընդլայնման դրական արդյունք։ Որոշ ժամանակ գների նվազման կամ առնվազն շուկայում մատակարարման ճնշման թուլացման ֆոնին ստեղծվեց տպավորություն, թե ադրբեջանական ուղղությունն ունի էական ազդեցություն ներքին գների վրա։ Սակայն այսօր, երբ ներմուծումը Ադրբեջանից շարունակվում է, բայց գները կրկին բարձրանում են, այդ փաստարկը կորցնում է իր միակողմանի ուժը։ Ավելին՝ Ադրբեջանն ինքը որոշ տեսակի բենզինի մասով կախված է ներմուծումներից, այդ թվում՝ Ռուսաստանի կամ Բուլղարիայի ուղղություններից, ինչը նշանակում է, որ Հայաստանը հաճախ գործ ունի ոչ թե առաջնային արտադրողի, այլ տարածաշրջանային վերամատակարարման բարդ շղթայի հետ։
Գլոբալ էներգետիկ շուկայի անկայունությունը ևս, անկասկած, իրական գործոն է։ Մերձավոր Արևելքի լարվածությունը, Հորմուզի նեղուցի շուրջ պարբերաբար սրվող ռիսկերը, Կարմիր ծովում և Բաբ էլ-Մանդեբի ուղղությամբ նավագնացության խնդիրները, նավթային ու նավթամթերքային տրանսպորտի ապահովագրական ծախսերի աճը, ինչպես նաև ռուս-ուկրաինական պատերազմի հետևանքները ստեղծում են այնպիսի միջավայր, որտեղ նավթամթերքի գինը կարող է բարձրանալ ոչ միայն հում նավթի բորսայական գնի պատճառով, այլև լոգիստիկայի, ապահովագրության, պահեստավորման, վերամշակման և ռիսկային գործոնների հաշվին։ Սակայն այստեղ կարևոր է հարցնել՝ արդյո՞ք այս ռիսկերը անսպասելի էին Հայաստանի կառավարության համար։ Մերձավոր Արևելքում լարվածությունը մեկ օրում չի առաջացել, ռուսական նավթավերամշակման ենթակառուցվածքների վրա հարվածները մեկ շաբաթվա պատմություն չեն, իսկ Ռուսաստանի արտահանման սահմանափակումները և ներքին պակասուրդները նույնպես ամիսներ շարունակ քննարկվող խնդիրներ էին։
Այսինքն, կառավարությունը չի կարող պնդել, որ շուկայի ցնցումը անակնկալ էր։ Ճիշտ հակառակը՝ վերջին ամիսները կարող էին օգտագործվել ռազմավարական պահուստների ձևավորման, երկարաժամկետ պայմանագրերի կնքման, այլընտրանքային ներմուծման ուղղությունների խորացման, մրցակցային միջավայրի խստացված վերահսկողության և հարկաբյուջետային մեղմման տարբերակների մշակման համար։
Վառելիքի գների աճի երկրորդ խոշոր ներքին գործոնը շուկայի մրցակցային կառուցվածքն է։ Հայաստանում բենզինի շուկան երկար տարիներ ընկալվել է որպես մի քանի խոշոր խաղացողների կողմից վերահսկվող դաշտ, որտեղ ներմուծման, պահեստավորման, մեծածախ իրացման և մանրածախ ցանցերի նկատմամբ վերահսկողությունը կենտրոնացված է սահմանափակ թվով ընկերությունների ձեռքում։ Նման շուկաներում գների միաժամանակյա և նույնաչափ փոփոխությունը միշտ առաջացնում է սպառողների կասկածը, նույնիսկ եթե ընկերությունները պնդում են, որ բոլորն արձագանքում են նույն արտաքին գներին։ Տեսականորեն հնարավոր է, որ նույն մատակարարման աղբյուրներից, նույն փոխարժեքային միջավայրում և նույն հարկային բեռով գործող ընկերությունները միաժամանակ բարձրացնեն գները՝ առանց գաղտնի համաձայնության։ Բայց գործնականում, երբ շուկան փոքր է, խաղացողները քիչ են, ներկրման մուտքի արգելքները բարձր են, լոգիստիկան բարդ է, իսկ սպառողը չունի իրական այլընտրանք, գների համաժամանակյա բարձրացումը պետք է դառնա մրցակցային մարմնի խիստ և հրապարակային քննության առարկա։
Խնդիրը միայն այն չէ, որ ընկերությունները կարող են գերշահույթ ստանալ, խնդիրը նաև այն է, որ հանրությունը պետք է համոզված լինի, որ գնի յուրաքանչյուր դրամը պայմանավորված է իրական ծախսով, ոչ թե շուկայական առիթից օգտվելու վարքագծով։ Պատահական չէ, որ հանրային դժգոհության կարևոր մասը հենց այստեղից է գալիս։ Քաղաքացին տեսնում է, որ միջազգային շուկայում լարվածություն կա, հասկանում է, որ Ռուսաստանից մատակարարումները նվազել են, գիտի, որ Հայաստանը ներմուծող երկիր է, բայց, միևնույն ժամանակ, հարց է տալիս՝ ինչո՞ւ են բոլոր լցակայաններում գները բարձրանում գրեթե նույն պահին և նույն չափով, ինչո՞ւ չի երևում մրցակցության ազդեցությունը, ինչո՞ւ փոքր և միջին ներկրողների մուտքը շուկա չի դառնում զսպող գործոն, ինչո՞ւ պետությունը հրապարակային չի բացում գնի կառուցվածքը, ինչո՞ւ չեն քննվում խոշոր ներկրողների պահեստային մնացորդները, ձեռքբերման գները, մարժաները և պայմանագրային պայմանները։
Այստեղ կարևոր է նաև հարկային բաղադրիչը։ Վառելիքի մանրածախ գնի զգալի մասը ձևավորվում է ոչ միայն ներմուծման արժեքից և ընկերությունների մարժայից, այլև պետական հարկերից ու տուրքերից՝ ԱԱՀ-ից, ակցիզային հարկից և այլ պարտադիր վճարներից։ Հայաստանի հարկային օրենսդրությունը բենզինի և նավթամթերքի համար սահմանում է ակցիզային ու ԱԱՀ բեռ, իսկ հրապարակային քննարկումներում պարբերաբար նշվում է, որ կառավարությունը ունի որոշակի տարածք ճգնաժամային պայմաններում այդ բեռը ժամանակավորապես մեղմելու համար։ Ճգնաժամային իրավիճակում պետությունը կարող է դիտարկել ժամանակավոր հարկային մեղմման տարբերակներ, օրինակ՝ ակցիզային հարկի նվազեցում, ԱԱՀ-ի որոշակի վերադարձի կամ փոխհատուցման սխեմա հասարակական տրանսպորտի, գյուղատնտեսության կամ բեռնափոխադրումների համար, կամ գոնե նպատակային սուբսիդիա այն ոլորտներին, որտեղ վառելիքի թանկացումը անմիջապես անցնում է առաջին անհրաժեշտության ապրանքների գնի մեջ։ Իհարկե, հարկերի նվազեցումը բյուջեի համար ունի արժեք, քանի որ պետությունը պետք է ֆինանսավորի անվտանգություն, սոցիալական ծրագրեր, ենթակառուցվածքներ և այլ պարտավորություններ։ Բայց ճգնաժամային կառավարումը հենց այն է, որ պետությունը որոշում է՝ կարճաժամկետում ինչ բեռ վերցնել իր վրա, որպեսզի ամբողջ բեռը չընկնի քաղաքացու և տնտեսության վրա։
Հարկային մեղմումը, սակայն, ինքնին բավարար չէ, եթե չկա երաշխիք, որ նվազեցված հարկը կհասնի սպառողին, այլ ոչ թե կմնա ընկերությունների մարժայի մեջ։ Սա շատ կարևոր նրբություն է։ Եթե կառավարությունը պարզապես նվազեցնի ակցիզը կամ ԱԱՀ-ն, բայց միաժամանակ չվերահսկի մանրածախ գնի ձևավորումը, խոշոր խաղացողները կարող են հարկային նվազեցման մի մասը կլանել որպես լրացուցիչ շահույթ։ Հետևաբար, հարկային միջամտությունը պետք է լինի պայմանավորված և թափանցիկ՝ գնի կառուցվածքի հրապարակմամբ, մարժաների ժամանակավոր դիտարկմամբ, մրցակցային մարմնի ակտիվ վերահսկողությամբ և սպառողների համար տեսանելի արդյունքով։
Տնտեսության մեջ սպասումները ևս մեծ նշանակություն ունեն։ Եթե բիզնեսը համոզված է, որ վառելիքը շարունակելու է թանկանալ, նա նախապես բարձրացնում է գները, իսկ եթե սպառողը սպասում է թանկացումների, փոխում է վարքագիծը՝ կրճատելով այլ ծախսեր կամ պահանջելով ավելի բարձր աշխատավարձ։ Այսպես վառելիքի գինը դառնում է ոչ միայն ծախսային, այլ նաև հոգեբանական գնաճի շարժիչ։
Գյուղատնտեսության համար վառելիքի թանկացումը կարող է լինել հատկապես վտանգավոր։ Հայաստանի գյուղացին արդեն բախվում է ջրի, պարարտանյութի, տեխնիկայի, վարկերի, շուկայի հասանելիության և իրացման խնդիրների հետ։ Դիզվառելիքի կամ բենզինի գնի աճը բարձրացնում է հողի մշակման, բերքի տեղափոխման, ոռոգման պոմպերի աշխատանքի, պահեստավորման և շուկա հասցնելու ծախսերը։ Եթե այդ ծախսերը չեն փոխհատուցվում ավելի բարձր վաճառքի գնով, գյուղացին կորցնում է եկամուտը։ Եթե փոխհատուցվում են, սպառողը սննդի համար վճարում է ավելի բարձր գին։ Երկու դեպքում էլ սոցիալական լարվածությունը մեծանում է։
Առանձին ուշադրության է արժանի նաև փոխարժեքային գործոնը։ Վառելիքը հիմնականում ձեռք է բերվում արտարժույթով, և դրամի փոխարժեքի ցանկացած տատանում կարող է ազդել ներմուծման արժեքի վրա։ Եթե դրամը կայուն կամ ուժեղ է, դա որոշ չափով մեղմում է արտաքին գների աճը, իսկ եթե դրամը թուլանում է, արտաքին շոկը բազմապատկվում է։ Վառելիքի ներկրողները հաճախ իրենց գնային քաղաքականության մեջ ներառում են ոչ միայն ներկա փոխարժեքը, այլ նաև ապագա ռիսկը, ինչը կարող է առաջացնել կանխարգելիչ թանկացում։ Այս առումով պետության և Կենտրոնական բանկի մակրոտնտեսական քաղաքականությունը նույնպես անուղղակի ազդեցություն ունի վառելիքի գնի վրա։
Բայց փոխարժեքով բացատրել ամբողջ թանկացումը նույնպես բավարար չէ, անհրաժեշտ է տեսնել ամբողջ շղթան՝ մատակարարի գին, փոխադրում, ապահովագրություն, մաքսային վճարներ, հարկեր, պահեստավորում, մեծածախ մարժա, մանրածախ մարժա։ Հենց այս շղթայի թափանցիկության բացակայությունն է, որ հասարակական կասկածներ է ստեղծում։
Առավել մանրամասն թերթի այսօրվա համարում