նախընտրելի դարձնել
Ֆինանսական ծառայությունների մասին խոսելիս մեր մտքում առաջինը ծագում են «ավանդական» ֆինանսական կազմակերպությունները՝ բանկերը, ապահովագրական ընկերություններն ու վճարահաշվարկային կազմակերպությունները, որոնք շատ հստակ կանոնների ներքո են աշխատում։
Վերջին տարիներին տեխնոլոգիաների զարգացմանը զուգահեռ ի հայտ են եկել ընկերություններ, որոնք առաջին հայացքից կապ չունեն այս ոլորտի հետ, բայց շատ արագ մուտք են գործում շուկա և բանկերից «խլում» մի շարք գործառույթներ։

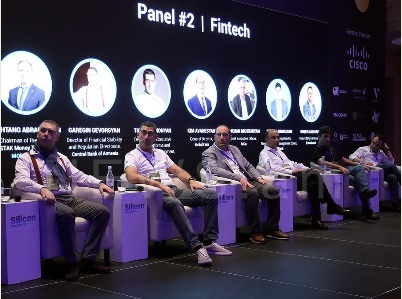
SiliconMountains 2022 գագաթնաժողովի «Ֆինանսական տեխնոլոգիաներ» թեմայով պանելային քննարկման շրջանակներում փորձ արվեց բացահայտել Հայաստանում ֆինանսական տեխնոլոգիական ընկերությունների զարգացման հեռանկարները։
Ի՞նչ է ֆինտեխը
«Ակբաբանկ» ԲԲԸ-ի պլատֆորմների և տեխնոլոգիաների զարգացման գծով գլխավոր գործադիր տնօրենի տեղակալ Տիգրան Սիմոնյանի բնորոշմամբ,ֆինտեխը տեխնոլոգիա է կամ տեխնոլոգիական ընկերություն, որը ավանդական ֆինանսական ծառայությունների հիման վրա հաճախորդին առաջարկում է ավելի լավ փորձ կամ լուծում է որոշակի խնդիր: Նման ընկերությանօրինակ է PAYPAL-ը։

«Դրանց զարգացումը ի սկզբանե եկել է նրանից, որ բանկերը մեծ են, «ծանրաքարշ» և որոշումների կայացման, նորարարությունների տեսանկյունիցդանդաղում են։ Ֆինտեխիդեպքում կարող են մի քանի տաղանդավոր մարդիկ որոշել, որ կարող են բանկի կողմից մատուցվող ծառայությունների հիման վրա մարդկանց տրամադրել ավելի լավ փորձառություն։ Մենք՝ որպես բանկ, բաց ենք նրանց հետ համագործակցության համար։ Բայց մենք նաև ռազմավարական որոշում ենք կայացրել, որ ինքներս ֆինտեխենք, այսինքն նորարարությունը մեզնից անբաժան է, ու մենք, համագործակցելով այլ ֆինտեխերիհետ, միաժամանակ նաև մրցակցում ենք՝ առաջարկելով համապատասխան տեխնոլոգիական լուծումներ մեր հաճախորդներին»։
ՀՀ կենտրոնական բանկի Ֆինանսական համակարգի կայունության և կարգավորման դեպարտամենտի տնօրեն Գարեգին Գևորգյանիխոսքով, իրենց առաջնային նպատակն է քաղաքացուն ապահովել հասանելի, անվտանգ, մատչելի ծառայություններ․ «Այդ առումով մենք շատ ուշադիր հետևում ենք շուկայի զարգացմանը և ողջունում ենք բոլոր տեսակի նորարարությունները, միաժամանակ հետևում ենք, որ դրանք լինեն որակյալ և համապատասխանեն ՀՀ օրենսդրությանը»։
«Արմենիան Քարդ» ՓԲԸ գործադիր տնօրեն Իշխան Մխիթարյանըֆինտեխըգլոբալ թվային տրանսֆորմացիայի ամենամեծ բաղկացուցիչ մասերից մեկն է համարում․«Այնպես է ստացվել, որ այսօր Հայաստանում ֆինտեխերևույթով զբաղվում են հենց բանկերն ու վճարահաշվային կազմակերպությունները։ Այս գործում իր տեղն ունի նաև մեր կազմակերպությունը։Տեխնոլոգիաների զարգացումը տանում է նրան, որ քարտը՝ որպես բանկային հաշվին հասանելիություն ապահովող գործիք, իր տեղը աստիճանաբար զիջում է այլ գործիքներին, որոնց միջոցով հնարավոր է լինելու անմիջապես կառավարել բանկային հաշիվները հավելվածներով»։
Կիրառությունները Հայաստանում․ բաց բանկինգի հեռանկարները
«ԱյԴի Բանկ» ՓԲԸ-ի թվային բանկինգի տնօրեն, վարչության անդամ Սերգեյ Առաքելյանը նշեց, որ իրենք 2018 թվականից գործարկել են առաջին բաց բանկինգի համակարգը․ «ԱյԴի բանկից հեռահար օգտվելու ծառայությունը՝ նույնականացումիցմինչև հաշիվների բացում, քարտի, ավանդի ստացում, ավտոմատացված է։ Հաճախորդների ներգրավման գործընթացում մենք կարող ենք ունենալ շատ լավ լուծումներ, բայց շատ կարևոր է նաև, որ այդ լուծումը լինի հարմար, հասանելի»։
«ՄոբիԴրամ» ՓԲԸ գլխավոր տնօրեն Կիմ Ավանեսյանի խոսքով, ընկերությունը ևս մշտապես կողմնակից է եղել բաց բանկինգի սկզբունքների ներդրմանը և զարգացմանը Հայաստանում և այսօր այլ վճարահաշվարկային համակարգերի հետ աշխատում է այդ ուղղությամբ:

«Դա մեր քաղաքացիներին հնարավորություն կտա վճարահաշվարկային համակարգերի միջոցով հեշտությամբ օգտվել իրենց բանկային հաշիվների ծառայություններից, այսինքն՝ կստեղծվի որոշակի կապ բջջային հավելվածների և բանկային հաշիվների միջև։ Այս ոլորտում մրցունակ լինելու նախապայմանն այն է, որ մեր հավելվածները պետք է լինեն գրավիչ և ապահովեն դրամական միջոցների արագ և վստահելի փոխանցում։ Ֆինտեխներըհիմնականում կենտրոնանում են 2-3 գործառույթների շրջանակներում, քանի որ եթե մեծացնեն իրենց գործառնությունների շրջանակը, կվերածվեն «ծանրաշարժ» բանկի և կկորցնեն իրենց ունեցած առավելությունները», - նշեց նա։
«Էվոկաբանկըֆինտեխներիհետ համագործակցությունը մեծ հնարավորություն է դիտարկում,որովհետևդրանք էականորեն ընդլայնվում են բանկի ծառայությունները վերջնական հաճախորդին հասցնելու հնարավորությունները,- իր հերթին նշեց«Էվոկաբանկի» Թվային բիզնեսի վարչության պետ Ռուբեն Սաղոյանը։ - Չնայած նրան, որ մենք մեծ ռեսուրսներ ենք ներդնում սեփական ծառայություններով հաճախորդի ուղին ձևավորելու գործում, ցանկացած դեպքում կան նախընտրություններ, և մենք չենք ուզում սահմանափակել մեր հաճախորդների ընտրությունն ու բանկի ծառայությունների հասանելիությունը»։
Գարեգին Գևորգյանի խոսքով,դեռևս որոշակի հակասություններ են առկա «բաց բանկինգ» հասկացության վերաբերյալ․ «Բանկերը, բաց բանկինգը ներկայացնում են հետևյալ կերպ՝ մեր դռները բաց են, եկեք։ Մենք դա ողջունում ենք, բայց Կենտրոնական բանկը դա մի փոքր այլ կերպ է պատկերացնում․ մեր դռները բաց են, եկեք, այս հաճախորդին տարեք ձեզ մոտ, եթե նա կգա։ Այս երկրորդ կտորը մենք դեռևս չենք տեսնում։ Այս համակարգի նպատակն է սպառողի համար ստեղծել առավոտ նպաստավոր պայմաններ ներառական ֆինանսական ծառայություններից օգտվելու համար, և դրանց վրա կառուցելու իրենց արտադրողական կյանքը»։
Այսպիսով, Հայաստանում գործուն քայլեր են իրականացվում ֆինանսական տեխնոլոգիաների ներդրման, զարգացման և արտահանման գործում։ Բանկերը, ինչպես տարիներ առաջ բջջային կապի օպերատորները, քայլեր են իրականացնում համագործակցության՝ նորագույն տեխնոլոգիաների, միասնական տվյալային համակարգերի ներդրմամբ հաճախորդների սպասարկման համար լավագույն պայմաններ առաջարկելով։